GIẢM 30% THUẾ TNDN 2026–2027: AI ĐƯỢC GIẢM, TÍNH THẾ NÀO?
Nghị quyết 43/2026/QH16: Giảm 30% Thuế TNDN Và Thuế TNCN Từ Kinh Doanh Năm 2026–2027
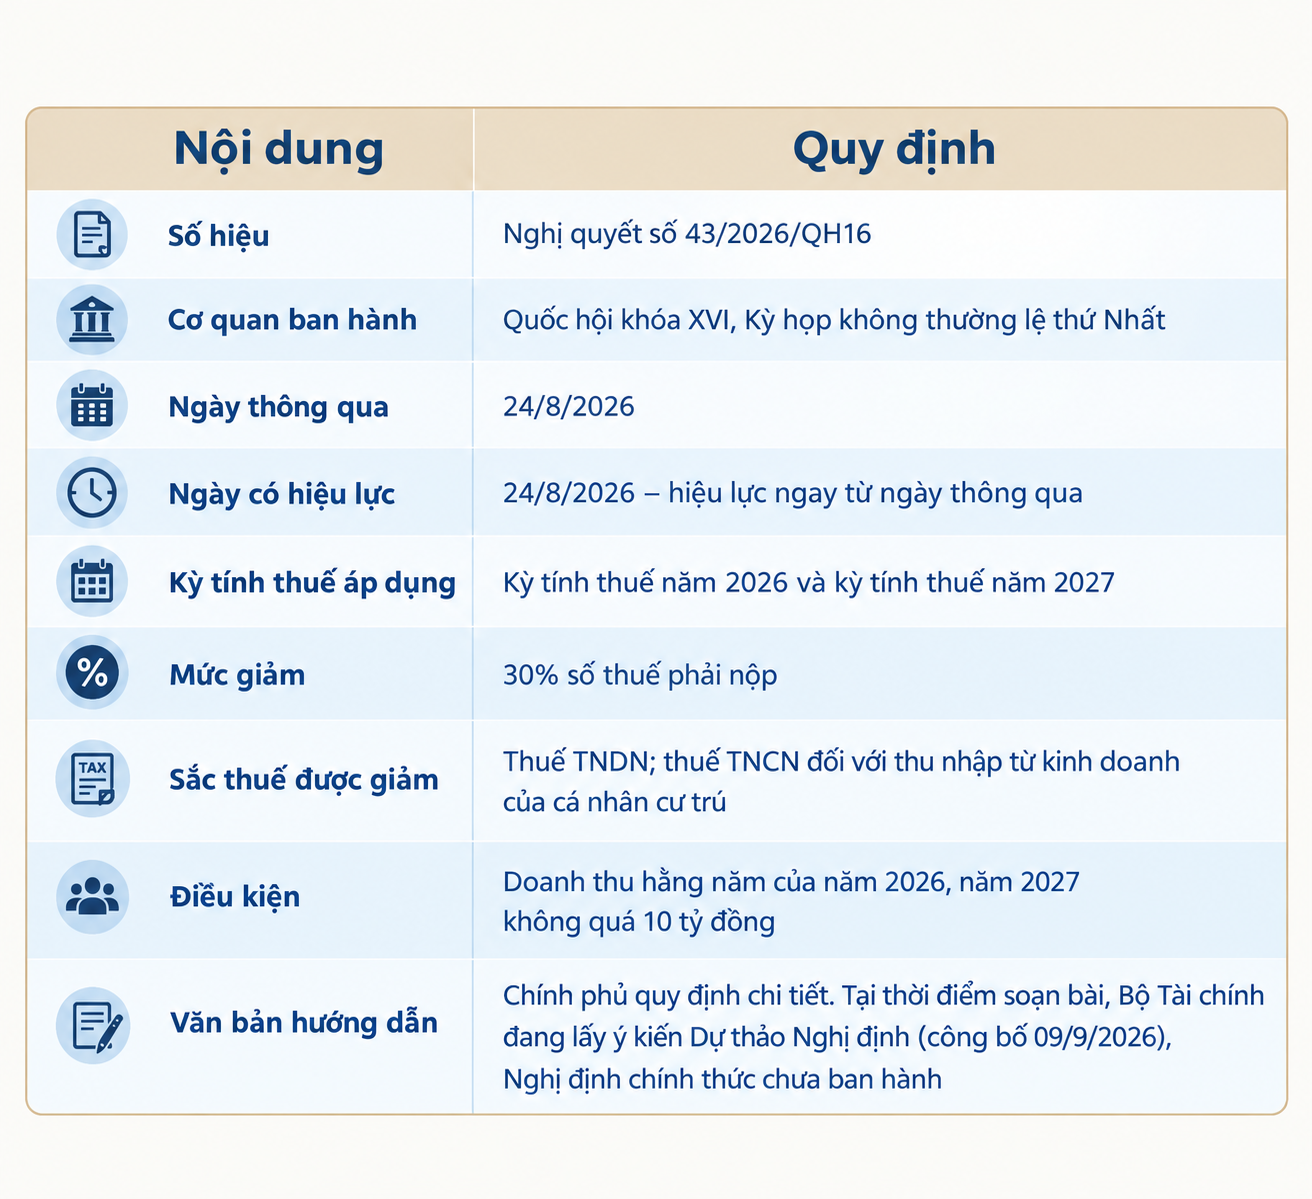
Từ ngày 24/8/2026, một chính sách thuế có tác động trực tiếp tới phần lớn doanh nghiệp nhỏ và hộ kinh doanh tại Việt Nam đã chính thức có hiệu lực: giảm 30% số thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân từ kinh doanh phải nộp của kỳ tính thuế năm 2026 và năm 2027.
Điều kiện chính được đặt ra là doanh thu hằng năm không quá 10 tỷ đồng.
Nghe qua có vẻ khá đơn giản. Tuy nhiên, khi áp dụng thực tế, vẫn có nhiều vấn đề cần làm rõ: 30% được giảm trên khoản nào? Doanh thu được xác định ra sao khi doanh nghiệp có nhiều nguồn thu? Nếu doanh thu vượt ngưỡng trong năm thì có bị truy thu hay không?
1. NGHỊ QUYẾT 43/2026/QH16 QUY ĐỊNH NHỮNG GÌ?
Nghị quyết số 43/2026/QH16 về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp được Quốc hội khóa XVI thông qua tại Kỳ họp không thường lệ thứ Nhất.
Nghị quyết chỉ gồm hai điều, nhưng từng nội dung đều có ý nghĩa trực tiếp đối với việc áp dụng trong thực tế.
Có hai điểm cần đặc biệt lưu ý ngay từ đầu.
Thứ nhất, Nghị quyết có hiệu lực ngay từ ngày 24/8/2026, không lùi sang đầu tháng hoặc đầu quý. Tuy nhiên, phạm vi áp dụng lại là cả kỳ tính thuế năm 2026, tức bao gồm cả doanh thu và thu nhập phát sinh từ tháng 1/2026.
Thứ hai, ngưỡng 10 tỷ đồng được xét riêng cho từng năm. Vì vậy, một doanh nghiệp có thể được giảm thuế trong năm 2026 nhưng không được giảm trong năm 2027 nếu doanh thu năm 2027 vượt ngưỡng.
2. AI ĐƯỢC GIẢM THUẾ – AI KHÔNG ĐƯỢC GIẢM?
2.1. Nhóm được giảm thuế TNCN
Cá nhân cư trú có thu nhập từ kinh doanh, bao gồm hộ kinh doanh và cá nhân kinh doanh, có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Theo Dự thảo Nghị định, số thuế TNCN được giảm được tính trên toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế.
Điều này có nghĩa là hộ kinh doanh kê khai hay hộ kinh doanh nộp thuế theo tỷ lệ trên doanh thu đều thuộc phạm vi giảm, với điều kiện đáp ứng ngưỡng doanh thu.
2.2. Nhóm được giảm thuế TNDN
Doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Dự thảo Nghị định làm rõ nhóm này bao gồm:
-
Doanh nghiệp thành lập theo Luật Doanh nghiệp.
-
Tổ chức thành lập theo Luật Hợp tác xã.
-
Đơn vị sự nghiệp thành lập theo pháp luật Việt Nam.
-
Tổ chức khác thành lập theo pháp luật Việt Nam có hoạt động sản xuất kinh doanh có thu nhập.
2.3. Trường hợp loại trừ cần đặc biệt lưu ý
Nghị quyết loại trừ một trường hợp cụ thể:
Doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết có hiệu lực, tức sau 24/8/2026, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Đây là điều khoản nhằm chống việc lợi dụng chia, tách doanh nghiệp để đáp ứng điều kiện doanh thu.
Ví dụ, một doanh nghiệp có doanh thu 18 tỷ đồng chia thành ba công ty, mỗi công ty có doanh thu 6 tỷ đồng để đưa từng công ty xuống dưới ngưỡng. Trong trường hợp này, cả ba doanh nghiệp đều không được giảm vì tổng doanh thu sau chia, tách là 18 tỷ đồng, vượt mức 10 tỷ đồng.
Cần đọc đầy đủ hai điều kiện của trường hợp loại trừ:
(1) Doanh nghiệp được hình thành từ việc chia, tách sau ngày 24/8/2026.
(2) Tổng doanh thu của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Nếu doanh nghiệp được chia, tách từ trước ngày 24/8/2026, hoặc tổng doanh thu sau chia, tách vẫn không quá 10 tỷ đồng, thì không thuộc trường hợp loại trừ này.
Một số bài phân tích trên mạng đang diễn giải rằng mọi doanh nghiệp chia, tách đều bị loại. Cách hiểu này không đúng với câu chữ của Nghị quyết.
2.4. Nhóm không được giảm
Các trường hợp không được giảm gồm:
-
Doanh nghiệp, tổ chức có doanh thu năm 2026 hoặc năm 2027 trên 10 tỷ đồng – không được giảm cho kỳ tính thuế tương ứng.
-
Doanh nghiệp hình thành từ chia, tách sau 24/8/2026 mà tổng doanh thu sau chia, tách trên 10 tỷ đồng.
-
Cá nhân cư trú có thu nhập từ kinh doanh nhưng doanh thu năm trên 10 tỷ đồng.
-
Các khoản thu nhập của cá nhân không phải từ kinh doanh – tiền lương, tiền công, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản, trúng thưởng, thừa kế, quà tặng – không thuộc phạm vi giảm của Nghị quyết này.
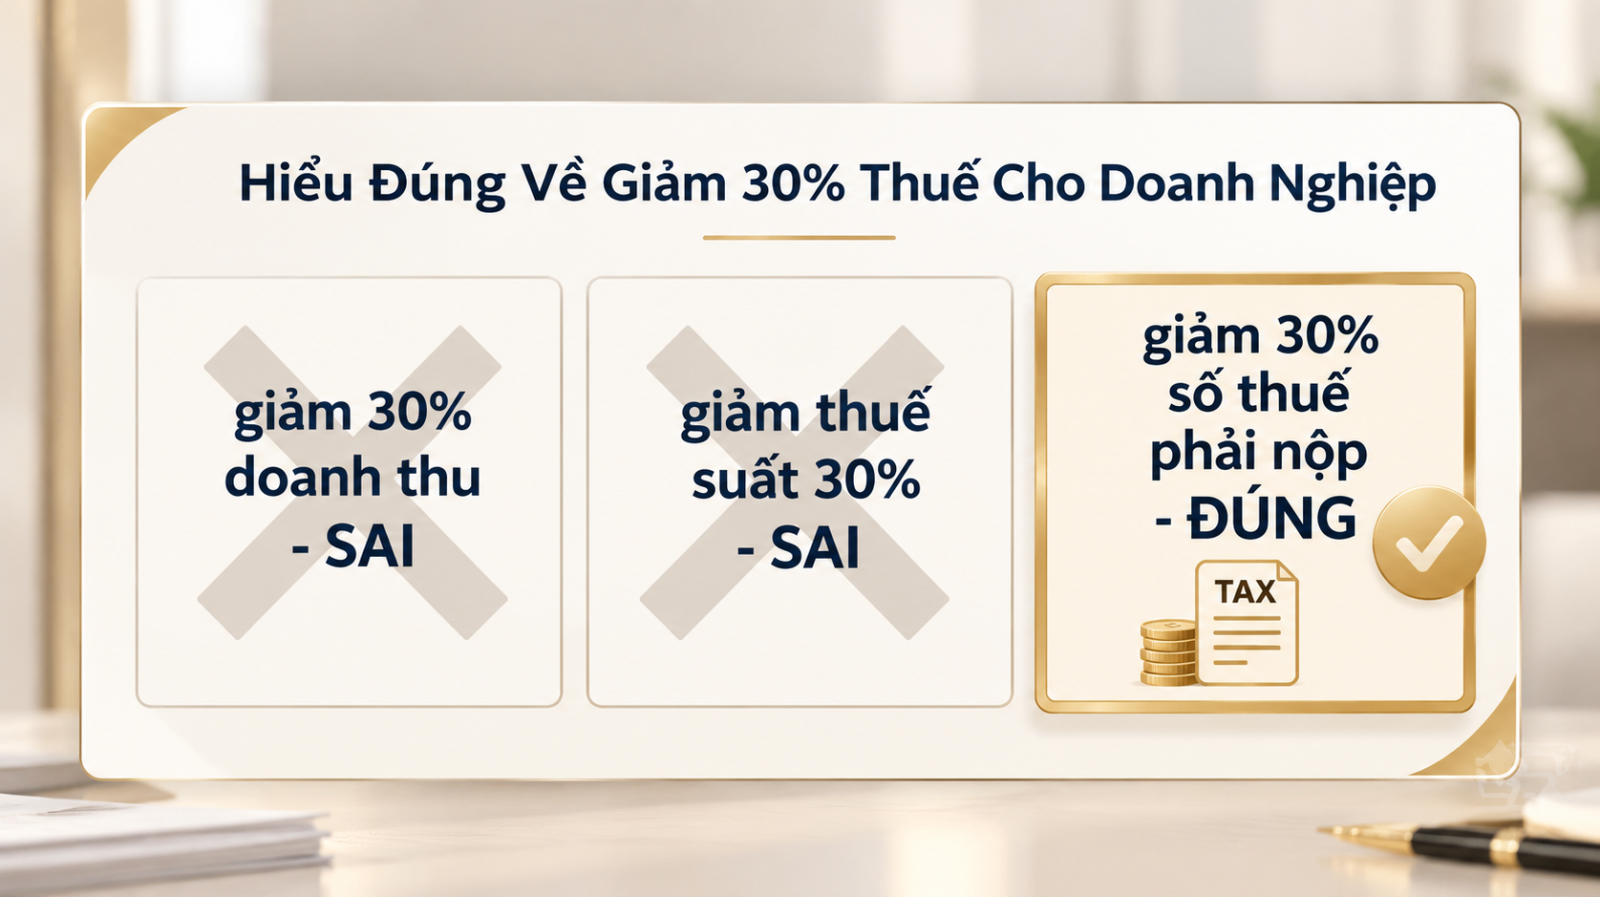
3. HIỂU ĐÚNG: GIẢM 30% THUẾ TNDN TRÊN SỐ THUẾ PHẢI NỘP, KHÔNG PHẢI TRÊN DOANH THU HAY THUẾ SUẤT
Đây là điểm rất dễ nhầm khi tự tính toán.
Có ba cách hiểu thường gặp, nhưng chỉ một cách là đúng:
❌ SAI – giảm 30% doanh thu chịu thuế: Không có quy định nào cho phép lấy 30% doanh thu để trừ khỏi cơ sở tính thuế.
❌ SAI – giảm thuế suất đi 30%: Ví dụ từ 20% xuống còn 14%. Nghị quyết không thay đổi thuế suất.
✅ ĐÚNG – giảm 30% số thuế phải nộp: Trước tiên tính số thuế phải nộp theo quy định hiện hành, sau đó lấy số thuế này nhân 30% để xác định số thuế được giảm.
Công thức rút gọn:
Số thuế được giảm = Số thuế phải nộp của kỳ tính thuế × 30%
Số thuế còn phải nộp = Số thuế phải nộp × 70%
Hệ quả trực tiếp là: doanh nghiệp bị lỗ, không phát sinh thuế TNDN phải nộp thì số thuế được giảm bằng 0.
Chính sách này hỗ trợ doanh nghiệp đang có lãi ở quy mô nhỏ, chứ không phải khoản hỗ trợ tiền mặt dành cho doanh nghiệp đang lỗ.
4. BẢNG MINH HỌA CÁCH TÍNH SỐ THUẾ ĐƯỢC GIẢM
Bảng dưới đây là các ví dụ minh họa, số liệu giả định và đã làm tròn, chỉ nhằm minh họa phương pháp tính.
Thuế suất 15% và 17% được áp dụng theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15:
-
Doanh thu năm không quá 3 tỷ đồng: 15%
-
Doanh thu trên 3 tỷ đến 50 tỷ đồng: 17%
|
Tình huống |
Doanh thu năm 2026 |
Thuế phải nộp trước giảm |
Được giảm 30% |
Còn phải nộp |
|---|---|---|---|---|
|
A. Công ty TNHH thương mại – thu nhập tính thuế 200 triệu, thuế suất 15% |
2,5 tỷ |
30 triệu |
9 triệu |
21 triệu |
|
B. Công ty dịch vụ – thu nhập tính thuế 600 triệu, thuế suất 17% |
8 tỷ |
102 triệu |
30,6 triệu |
71,4 triệu |
|
C. Công ty sản xuất – thu nhập tính thuế 900 triệu, thuế suất 17%, vượt ngưỡng |
12 tỷ |
153 triệu |
0 |
153 triệu |
|
D. Công ty lỗ trong năm, không phát sinh thuế phải nộp |
4 tỷ |
0 |
0 |
0 |
|
E. Hộ kinh doanh, giả định số thuế TNCN từ kinh doanh cả năm là 60 triệu |
3 tỷ |
60 triệu |
18 triệu |
42 triệu |
5. KHI DOANH NGHIỆP ĐANG HƯỞNG ƯU ĐÃI THUẾ: GIẢM SAU KHI ĐÃ TRỪ ƯU ĐÃI
Nghị quyết 43/2026/QH16 quy định rõ: trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội thì số thuế TNDN được giảm được tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế.
Nói cách khác, hai chính sách được áp dụng nối tiếp, không cộng dồn thành một tỷ lệ chung.
Trình tự thực hiện là:
Xác định thu nhập tính thuế → áp thuế suất → trừ phần được miễn/giảm theo chính sách ưu đãi hiện hành → xác định số thuế phải nộp → tính giảm 30%.
⚠️ Lưu ý về cách áp dụng đồng thời với thuế suất ưu đãi 15% / 17%:
Mức 15% và 17% theo Luật Thuế TNDN số 67/2025/QH15 là thuế suất, không phải khoản “ưu đãi miễn, giảm” theo chương ưu đãi.
Vì vậy, trình tự hợp lý là dùng thuế suất tương ứng để xác định số thuế phải nộp, sau đó giảm 30% trên số thuế đó – đúng như tình huống A và B ở bảng mục 4.
Tuy nhiên, tại thời điểm soạn bài, Nghị định hướng dẫn chưa được ban hành.
Với doanh nghiệp vừa áp dụng thuế suất 15% hoặc 17%, vừa đang trong thời gian hưởng ưu đãi miễn, giảm thuế theo địa bàn hoặc lĩnh vực, đề nghị để đơn vị tư vấn thuế hoặc cơ quan thuế quản lý xác nhận cách áp dụng đồng thời trước khi chốt số liệu tạm nộp, thay vì tự suy diễn.
6. XÁC ĐỊNH “DOANH THU HẰNG NĂM KHÔNG QUÁ 10 TỶ” GỒM NHỮNG KHOẢN NÀO?
Đây là điều kiện quyết định doanh nghiệp có thuộc diện được giảm hay không, vì vậy việc xác định doanh thu cần được thực hiện chính xác.
Theo Dự thảo Nghị định đang lấy ý kiến, doanh thu năm làm căn cứ xác định đối tượng được giảm thuế TNDN là tổng của ba nhóm:
• Doanh thu từ hoạt động bán hàng và cung cấp dịch vụ, không bao gồm các khoản giảm trừ doanh thu như chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại.
• Doanh thu từ hoạt động tài chính – lãi tiền gửi, lãi cho vay, chênh lệch tỷ giá thực hiện, cổ tức được chia…
• Thu nhập khác – thanh lý tài sản, tiền phạt vi phạm hợp đồng thu được, nợ khó đòi đã xóa nay thu hồi được…
Bên cạnh đó, dự thảo còn đề cập hai tình huống đặc thù:
-
Doanh nghiệp có đơn vị phụ thuộc, địa điểm kinh doanh: doanh thu trong kỳ tính thuế bao gồm cả doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh thể hiện trên báo cáo tài chính tổng hợp năm. Không được tách riêng từng chi nhánh để “chia nhỏ” doanh thu.
-
Kỳ tính thuế đầu tiên của doanh nghiệp mới thành lập, hoặc kỳ tính thuế cuối cùng khi chuyển đổi loại hình, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản: nếu kỳ đó ngắn hơn 03 tháng và được cộng vào kỳ tính thuế năm 2026 hoặc 2027 để hình thành một kỳ tính thuế, thì việc xác định doanh thu và số thuế được giảm áp dụng cho 12 tháng của kỳ tính thuế năm 2026, năm 2027.
Đối với hộ kinh doanh, cá nhân kinh doanh, doanh thu năm làm căn cứ xác định đối tượng được giảm thuế TNCN thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
⚠️ Một điểm rất dễ bỏ sót:
Nhiều doanh nghiệp chỉ theo dõi doanh thu bán hàng trên tài khoản 511 mà quên rằng lãi tiền gửi ngân hàng, chênh lệch tỷ giá và tiền thanh lý tài sản cũng được cộng vào để xét ngưỡng doanh thu.
Ví dụ, doanh nghiệp có doanh thu bán hàng 9,6 tỷ đồng, nhưng thanh lý một chiếc xe tải thu về 600 triệu đồng thì tổng doanh thu đã lên 10,2 tỷ đồng – vượt ngưỡng và mất quyền được giảm cho kỳ tính thuế đó.
7. KÊ KHAI GIẢM THUẾ VÀ XỬ LÝ KHI DOANH THU VƯỢT NGƯỠNG GIỮA CHỪNG
⚠️ Nội dung mục này được dẫn từ Dự thảo Nghị định đang lấy ý kiến, chưa phải quy định chính thức. Anh/chị cần đối chiếu lại với Nghị định khi được ban hành.
7.1. Đối với doanh nghiệp
-
Doanh nghiệp dự kiến doanh thu năm 2026, 2027 không quá 10 tỷ đồng thì tự xác định số thuế được giảm ngay khi tạm nộp thuế TNDN hằng quý, không phải chờ đến quyết toán mới được hưởng.
-
Nếu tổng doanh thu thực tế trong kỳ tính thuế vượt 10 tỷ đồng thì doanh nghiệp kê khai, nộp thuế TNDN theo quy định chung và phải nộp đủ số tiền thuế thiếu. Việc xử lý tiền chậm nộp thực hiện theo khoản 3 Điều 24 Nghị định số 252/2026/NĐ-CP.
-
Nếu khai bổ sung hoặc theo kết luận thanh tra, kiểm tra làm tăng số thuế TNDN phải nộp, thì phần thuế tăng thêm vẫn được giảm 30%, với điều kiện doanh nghiệp vẫn đáp ứng điều kiện được giảm.
-
Ngược lại, nếu khai bổ sung hoặc theo kết luận thanh tra làm giảm số thuế phải nộp, thì điều chỉnh giảm tương ứng số thuế được giảm và xử lý số nộp thừa theo pháp luật quản lý thuế.
7.2. Đối với hộ kinh doanh, cá nhân kinh doanh
-
Hộ kinh doanh dự kiến doanh thu không quá 10 tỷ đồng thì kê khai giảm thuế theo mẫu kèm Nghị định, nộp cùng hồ sơ khai thuế quý, năm hoặc quyết toán thuế.
-
Trường hợp tổ chức, cá nhân khấu trừ, khai thay, nộp thay thuế TNCN cho hộ kinh doanh thì bên khai thay thực hiện giảm 30% số thuế phải khấu trừ, khai thay, nộp thay theo tháng hoặc quý và kê khai theo mẫu tương ứng.
-
Nếu tổng doanh thu thực tế vượt 10 tỷ đồng thì không được áp dụng mức giảm, phải nộp bổ sung số thuế đã được giảm, kê khai điều chỉnh và nộp cùng hồ sơ khai thuế quý phát sinh doanh thu trên 10 tỷ đồng.
-
Theo dự thảo, số thuế phải nộp bổ sung do xác định lại điều kiện giảm thuế trong trường hợp này không tính tiền chậm nộp.
-
Hộ kinh doanh nộp thuế theo thuế suất trên doanh thu nếu nộp thừa thì cuối năm được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách theo pháp luật quản lý thuế.
8. TÁC ĐỘNG TỚI DÒNG TIỀN VÀ KẾ HOẠCH QUYẾT TOÁN NĂM 2026
8.1. Dòng tiền được cải thiện sớm hơn mọi người nghĩ
Doanh nghiệp được tự xác định số thuế giảm ngay ở bước tạm nộp theo quý, nên lợi ích không chỉ xuất hiện ở kỳ quyết toán tháng 3/2027 mà đã thể hiện ngay trong các quý còn lại của năm 2026.
Ví dụ, một doanh nghiệp có số thuế TNDN cả năm khoảng 100 triệu đồng thì phần giảm 30 triệu đồng được giữ lại tương đương vài tháng chi phí thuê văn phòng hoặc một phần quỹ lương tháng – đủ để có ý nghĩa trong kế hoạch dòng tiền quý.
8.2. Ba việc nên đưa vào kế hoạch quyết toán năm 2026
Một là, rà soát số liệu tạm nộp các quý đã qua của năm 2026.
Nếu doanh nghiệp đã tạm nộp đủ 100% số thuế theo cách tính cũ trong khi thuộc diện được giảm, phần chênh lệch sẽ được xử lý ở kỳ quyết toán. Vì vậy, nên chủ động xác định số này thay vì để phát hiện muộn.
Hai là, dự báo doanh thu cả năm và đối chiếu với mốc 10 tỷ đồng ngay từ bây giờ.
Đặc biệt cần lưu ý với doanh nghiệp có doanh thu lũy kế 9 tháng đầu năm đã trên 7 tỷ đồng. Việc dự báo sai theo hướng lạc quan có thể dẫn đến tạm nộp thiếu và phát sinh tiền chậm nộp.
Ba là, ghi nhận đầy đủ và kịp thời doanh thu tài chính, thu nhập khác.
Đây là nhóm thường được hạch toán dồn vào cuối năm, khiến doanh nghiệp phát hiện mình vượt ngưỡng khi đã quá muộn để điều chỉnh kế hoạch nộp thuế.
8.3. Lưu ý về năm 2027
Chính sách áp dụng cho hai kỳ tính thuế liên tiếp, nhưng điều kiện doanh thu được xét độc lập từng năm.
Vì vậy, doanh nghiệp đang tăng trưởng nhanh cần tính trước: nếu năm 2027 doanh thu dự kiến vượt 10 tỷ đồng, kế hoạch tài chính năm đó không nên đưa phần giảm 30% vào dự toán.
9. DOANH NGHIỆP CẦN CHUẨN BỊ HỒ SƠ, SỐ LIỆU GÌ?
Nghị quyết không đặt ra thủ tục xin – cho. Doanh nghiệp tự xác định, tự kê khai và tự chịu trách nhiệm.
Đổi lại, khi cơ quan thuế hậu kiểm, hồ sơ chứng minh ngưỡng doanh thu cần đầy đủ và phù hợp.
Dưới đây là những nhóm số liệu nên chuẩn bị sẵn:
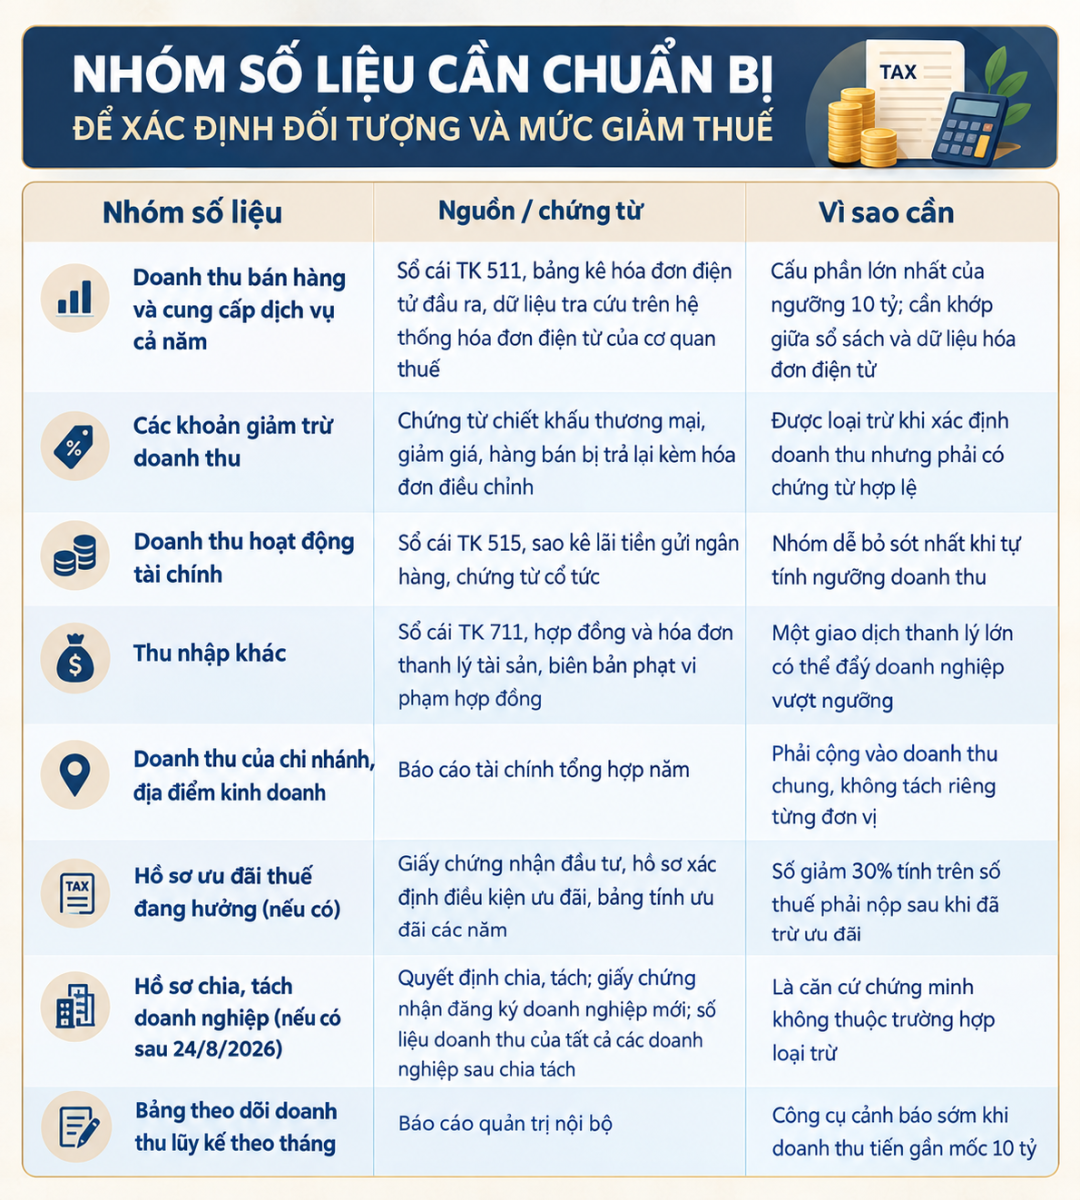
Đối với doanh nghiệp mới thành lập trong năm 2026, việc thiết lập đúng hệ thống sổ sách ngay từ đầu sẽ quyết định độ tin cậy của con số doanh thu khi xét ngưỡng.
10. CÂU HỎI THƯỜNG GẶP
Doanh nghiệp lỗ năm 2026 có được hưởng chính sách này không?
Không có số thuế nào để giảm.
Mức giảm 30% được tính trên số thuế TNDN phải nộp của kỳ tính thuế. Doanh nghiệp lỗ, không phát sinh thuế phải nộp thì số được giảm bằng 0.
Tuy nhiên, khoản lỗ vẫn được chuyển lỗ theo quy định chung của Luật Thuế TNDN.
Doanh thu 9 tháng đầu năm 2026 mới 7 ty, quý 4 phát sinh đơn hàng lớn đầy cả năm lên 11 tỷ thì xử lý như thế nào
Doanh nghiệp không còn thuộc đối tượng được giảm cho kỳ tính thuế 2026, phải kê khai và nộp thuế TNDN theo quy định chung, đồng thời nộp đủ số tiền thuế thiếu so với số đã tạm nộp.
Việc xử lý tiền chậm nộp thực hiện theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Riêng với hộ kinh doanh, cá nhân kinh doanh, dự thảo Nghị định quy định số thuế nộp bổ sung do xác định lại điều kiện giảm thuế không tính tiền chậm nộp. Đây là điểm khác biệt cần lưu ý giữa hai nhóm đối tượng.
Có phải nộp hồ sơ đề nghị giảm thuế cho cơ quan thuế không?
Theo Nghị quyết và Dự thảo Nghị định, doanh nghiệp tự xác định số thuế được giảm khi tạm nộp và khi quyết toán, không có thủ tục xin phê duyệt trước.
Với hộ kinh doanh, cá nhân kinh doanh thì kê khai giảm thuế theo mẫu ban hành kèm Nghị định và nộp cùng hồ sơ khai thuế.
Do Nghị định chính thức chưa ban hành tại thời điểm soạn bài, mẫu biểu cụ thể cần được cập nhật lại khi có văn bản chính thức.
Doanh nghiệp đang được ưu đãi thuế thì có được hưởng thêm mức giảm 30% không?
Có.
Nghị quyết nêu rõ trường hợp doanh nghiệp đang được ưu đãi thuế theo Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội thì số thuế được giảm tính trên số thuế phải nộp sau khi đã trừ ưu đãi thuế.
Hai chính sách được áp dụng nối tiếp, không cộng dồn tỷ lệ.
Cá nhân có thu nhập từ tiền lương, tiền công có được giảm 30% thuế TNCN không?
Không.
Nghị quyết 43/2026/QH16 chỉ giảm thuế TNCN đối với thu nhập từ kinh doanh của cá nhân cư trú.
Thu nhập từ tiền lương, tiền công, từ đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản và các loại thu nhập khác không thuộc phạm vi giảm.
Chính sách này áp dụng đến khi nào?
Chính sách áp dụng cho kỳ tính thuế năm 2026 và kỳ tính thuế năm 2027.
Điều kiện doanh thu không quá 10 tỷ đồng được xét độc lập cho từng năm.
Do đó, doanh nghiệp có thể được giảm năm 2026 nhưng không được giảm năm 2027 và ngược lại.
MAI ĐỎ – ĐỒNG HÀNH CÙNG DOANH NGHIỆP
Mai Đỏ không chỉ cập nhật thông tin, mà còn mong muốn trở thành người bạn đồng hành cùng doanh nghiệp trên hành trình vận hành và phát triển. Từ những chính sách thuế, quy định mới đến các vấn đề doanh nghiệp thường gặp, Mai Đỏ chọn cách chắt lọc thông tin, giải thích dễ hiểu và cập nhật kịp thời, giúp doanh nghiệp chủ động hơn trong việc nắm bắt chính sách và đưa ra những quyết định phù hợp.