Cách xử lý hóa đơn điện tử sai sót theo Nghị định 70/2025/NĐ-CP
Từ ngày 01/06/2025, Nghị định 70/2025/NĐ-CP chính thức có hiệu lực và bổ sung nhiều quy định mới về hóa đơn điện tử. Một trong những điểm đáng chú ý là không còn được hủy hóa đơn điện tử đã lập sai như trước đây. Thay vào đó, doanh nghiệp cần xác định đúng loại sai sót để thực hiện điều chỉnh hoặc thay thế hóa đơn theo quy định.
Nguyên tắc xử lý hóa đơn điện tử có sai sót
Khi phát hiện hóa đơn điện tử đã lập có sai sót, doanh nghiệp cần xử lý theo từng trường hợp cụ thể:
-
Nếu sai tên hoặc địa chỉ người mua nhưng không sai mã số thuế và các nội dung khác, người bán chỉ cần thông báo với cơ quan thuế theo Mẫu 04/SS-HĐĐT, không phải lập lại hóa đơn.
-
Nếu sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc thông tin hàng hóa, dịch vụ, doanh nghiệp được lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo đúng quy định.
-
Trước khi lập hóa đơn điều chỉnh hoặc thay thế, nếu người mua là doanh nghiệp, tổ chức hoặc hộ kinh doanh thì hai bên phải lập văn bản thỏa thuận ghi nhận nội dung sai sót. Trường hợp người mua là cá nhân, người bán phải thông báo cho người mua hoặc công khai trên website (nếu có).
4 bước xử lý hóa đơn điện tử sai sót
Để đảm bảo đúng quy định, doanh nghiệp có thể thực hiện theo quy trình sau:
Bước 1: Xác định nội dung sai sót
Kiểm tra hóa đơn sai ở thông tin người mua, mã số thuế, giá trị, thuế suất hay nội dung hàng hóa để lựa chọn phương án xử lý phù hợp.
Bước 2: Chọn hình thức xử lý
Tùy từng trường hợp, doanh nghiệp thực hiện:
-
Thông báo sai sót với cơ quan thuế.
-
Lập hóa đơn điều chỉnh.
-
Hoặc lập hóa đơn thay thế.
Bước 3: Thông báo cho người mua và cơ quan thuế
Nếu thuộc trường hợp phải điều chỉnh hoặc thay thế, người bán cần thông báo cho người mua, lập văn bản thỏa thuận (nếu cần) và gửi thông báo đến cơ quan thuế theo quy định.
Bước 4: Lập hóa đơn điều chỉnh hoặc thay thế
Sau khi hoàn tất các thủ tục, người bán ký số trên hóa đơn mới và gửi cho người mua hoặc cơ quan thuế để cấp mã (đối với hóa đơn có mã).
Một số trường hợp thường gặp
Sai tên hoặc địa chỉ người mua
Nếu chỉ sai tên hoặc địa chỉ nhưng mã số thuế vẫn chính xác, doanh nghiệp chỉ cần thông báo với cơ quan thuế bằng Mẫu 04/SS-HĐĐT và không phải lập lại hóa đơn.
Sai mã số thuế, số tiền hoặc hàng hóa
Đây là nhóm sai sót quan trọng. Doanh nghiệp phải lập văn bản thỏa thuận với người mua, sau đó lựa chọn lập hóa đơn điều chỉnh hoặc hóa đơn thay thế theo đúng quy định.
Cơ quan thuế phát hiện sai sót
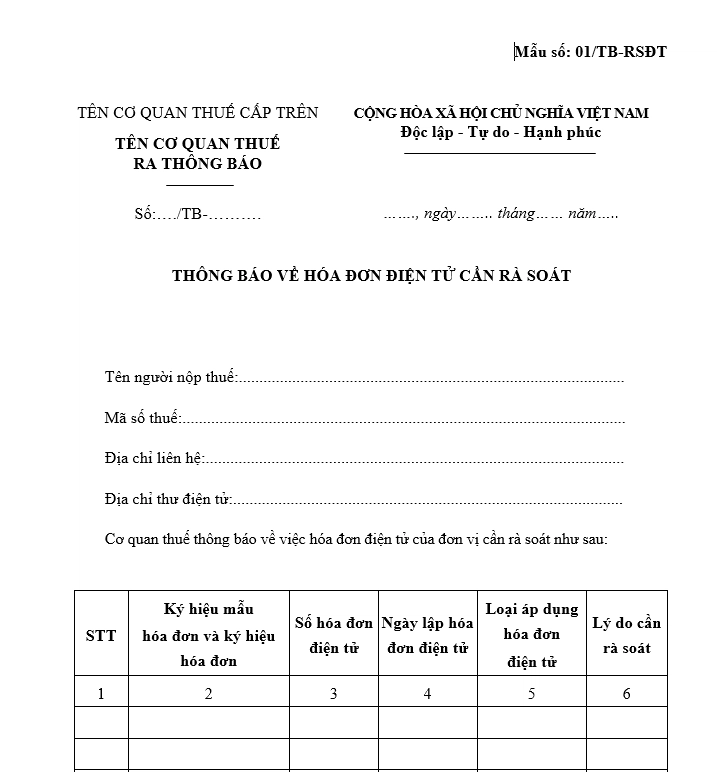
Khi nhận được thông báo từ cơ quan thuế, doanh nghiệp cần rà soát nội dung được yêu cầu và thực hiện điều chỉnh hoặc thay thế hóa đơn theo quy định hiện hành.
Một số lưu ý quan trọng
Doanh nghiệp cần ghi nhớ một số điểm sau khi xử lý hóa đơn điện tử sai sót:
-
Không được hủy hóa đơn điện tử đã lập sai mà phải điều chỉnh hoặc thay thế theo quy định.
-
Nếu đã chọn hình thức điều chỉnh hoặc thay thế cho lần xử lý đầu tiên thì các lần xử lý tiếp theo của cùng hóa đơn phải áp dụng cùng hình thức.
-
Giá trị điều chỉnh tăng ghi dấu (+), điều chỉnh giảm ghi dấu (-).
-
Việc kê khai thuế cần thực hiện theo đúng kỳ phát sinh đối với từng trường hợp điều chỉnh hoặc thay thế.
Kết luận
Việc nắm rõ quy định về xử lý hóa đơn điện tử theo Nghị định 70/2025/NĐ-CP sẽ giúp doanh nghiệp hạn chế rủi ro, thực hiện đúng quy định của pháp luật và đảm bảo tính chính xác trong kê khai thuế. Do đó, kế toán cần xác định đúng loại sai sót ngay từ đầu để lựa chọn phương án xử lý phù hợp, tránh phát sinh các sai phạm không đáng có.