HÓA ĐƠN MUA HÀNG TRẢ CHẬM: QUY ĐỊNH KHẤU TRỪ THUẾ GTGT DOANH NGHIỆP CẦN BIẾT
Hàng hóa, dịch vụ mua trả chậm, trả góp là trường hợp khá phổ biến trong hoạt động kinh doanh. Tuy nhiên, nếu đến thời điểm thanh toán mà doanh nghiệp chưa có chứng từ thanh toán không dùng tiền mặt, số thuế GTGT đầu vào được khấu trừ có thể phải điều chỉnh. Vậy doanh nghiệp cần lưu ý gì khi kê khai thuế GTGT đối với các khoản mua hàng trả chậm, trả góp?
1. Điều kiện khấu trừ thuế GTGT đối với hàng mua trả chậm, trả góp
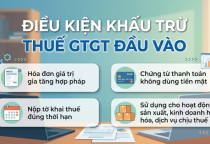
Theo điểm g khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP, đối với hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị từ 05 triệu đồng trở lên, cơ sở kinh doanh căn cứ vào:
-
Hợp đồng mua hàng hóa, dịch vụ bằng văn bản;
-
Hóa đơn giá trị gia tăng;
-
Chứng từ thanh toán không dùng tiền mặt;
để thực hiện khấu trừ thuế GTGT đầu vào.
Quy định này nhằm kiểm soát điều kiện thanh toán đối với các giao dịch mua hàng có giá trị thuộc diện phải đáp ứng yêu cầu về thanh toán không dùng tiền mặt.
2. Chưa đến hạn thanh toán có được khấu trừ thuế GTGT?
Có.
Trường hợp doanh nghiệp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng hoặc phụ lục hợp đồng, doanh nghiệp vẫn được khấu trừ thuế GTGT đầu vào nếu đáp ứng các điều kiện khấu trừ khác theo quy định.
Như vậy, doanh nghiệp không phải chờ đến khi thực tế thanh toán mới được kê khai khấu trừ thuế GTGT đối với khoản mua trả chậm, trả góp.
3. Đến hạn thanh toán nhưng chưa có chứng từ thanh toán không dùng tiền mặt
Đây là trường hợp doanh nghiệp cần đặc biệt lưu ý.
Nếu đến thời điểm thanh toán theo hợp đồng hoặc phụ lục hợp đồng mà doanh nghiệp không có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải:
Kê khai, điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ tương ứng với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt.
Việc điều chỉnh được thực hiện tại kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng hoặc phụ lục hợp đồng.
Ví dụ
Doanh nghiệp mua hàng theo hình thức trả chậm và có:
-
Hóa đơn GTGT: 100 triệu đồng;
-
Thuế GTGT: 10 triệu đồng;
-
Thời hạn thanh toán được quy định trong hợp đồng;
-
Đến thời điểm thanh toán, doanh nghiệp chưa có chứng từ thanh toán không dùng tiền mặt.
Trong trường hợp này, doanh nghiệp cần rà soát điều kiện khấu trừ và thực hiện kê khai, điều chỉnh giảm phần thuế GTGT đầu vào tương ứng theo quy định tại kỳ tính thuế phát sinh nghĩa vụ thanh toán.
4. Sau khi điều chỉnh giảm, nếu có chứng từ thanh toán thì sao?
Quy định cũng cho phép doanh nghiệp tiếp tục xử lý số thuế GTGT đầu vào khi sau đó có chứng từ thanh toán không dùng tiền mặt.
Theo quy định hiện hành, sau khi đã điều chỉnh giảm, nếu doanh nghiệp có chứng từ thanh toán không dùng tiền mặt đáp ứng điều kiện thì được kê khai, khấu trừ số thuế GTGT đầu vào tương ứng với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán.
Vì vậy, kế toán cần theo dõi các khoản thuế GTGT đã điều chỉnh giảm để xử lý khi doanh nghiệp hoàn tất thanh toán và có đầy đủ chứng từ.
5. Doanh nghiệp cần lưu ý những gì?
Để hạn chế sai sót khi kê khai thuế GTGT, kế toán nên kiểm tra đồng thời các nội dung sau:
Hợp đồng:
Xác định rõ thời hạn thanh toán, phương thức thanh toán và các điều khoản trả chậm, trả góp.
Hóa đơn:
Kiểm tra giá trị hàng hóa, dịch vụ và số thuế GTGT đầu vào đã kê khai.
Thời hạn thanh toán:
Theo dõi chính xác thời điểm phát sinh nghĩa vụ thanh toán theo hợp đồng hoặc phụ lục hợp đồng.
Chứng từ thanh toán:
Lưu giữ đầy đủ chứng từ thanh toán không dùng tiền mặt khi thực hiện thanh toán.
Kê khai thuế:
Rà soát số thuế GTGT đầu vào được khấu trừ và thực hiện điều chỉnh khi phát sinh trường hợp không đáp ứng điều kiện thanh toán.
6. Một số sai sót cần tránh
Doanh nghiệp có thể gặp rủi ro nếu:
-
Không theo dõi thời hạn thanh toán của hóa đơn mua trả chậm;
-
Đã đến hạn thanh toán nhưng không rà soát điều kiện khấu trừ;
-
Không lưu đầy đủ chứng từ thanh toán;
-
Không theo dõi khoản thuế GTGT đã điều chỉnh giảm;
-
Kê khai hoặc điều chỉnh không đúng kỳ tính thuế.
Đặc biệt, kế toán nên lập bảng theo dõi riêng các hóa đơn mua trả chậm, trả góp để chủ động kiểm tra trước khi đến hạn thanh toán.
7. Bảng tóm tắt cách xử lý
| Trường hợp | Cách xử lý |
|---|---|
| Chưa đến thời điểm thanh toán theo hợp đồng | Vẫn được khấu trừ thuế GTGT đầu vào nếu đáp ứng các điều kiện khác |
| Đến thời điểm thanh toán nhưng chưa có chứng từ thanh toán không dùng tiền mặt | Kê khai, điều chỉnh giảm thuế GTGT đầu vào được khấu trừ tương ứng |
| Sau khi điều chỉnh giảm và có chứng từ thanh toán không dùng tiền mặt đáp ứng điều kiện | Được kê khai, khấu trừ lại số thuế GTGT đầu vào tương ứng |
| Có nhiều đợt thanh toán | Cần theo dõi từng nghĩa vụ thanh toán và chứng từ tương ứng |
Các nguyên tắc trên được quy định tại điểm g khoản 2 Điều 26 Nghị định 181/2025/NĐ-CP.
Kết luận
Đối với hàng hóa, dịch vụ mua trả chậm, trả góp từ 05 triệu đồng trở lên, doanh nghiệp cần đặc biệt quan tâm đến thời hạn thanh toán và chứng từ thanh toán không dùng tiền mặt.
Việc chưa đến hạn thanh toán không làm mất quyền khấu trừ thuế GTGT đầu vào nếu doanh nghiệp đáp ứng các điều kiện theo quy định. Tuy nhiên, khi đến thời điểm thanh toán mà chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải thực hiện kê khai, điều chỉnh giảm phần thuế GTGT đầu vào tương ứng theo quy định.
Do đó, kế toán nên chủ động quản lý theo chu trình:
Hóa đơn → Hợp đồng → Thời hạn thanh toán → Chứng từ thanh toán → Kê khai thuế.
Việc kiểm soát đầy đủ hồ sơ ngay từ đầu sẽ giúp doanh nghiệp hạn chế sai sót và chủ động hơn trong quá trình kê khai, khấu trừ thuế GTGT.
Kế toán Mai Đỏ sẽ tiếp tục cập nhật các quy định mới về thuế, kế toán, hóa đơn và bảo hiểm, giúp doanh nghiệp dễ dàng theo dõi và áp dụng vào thực tế.
Lưu ý: Nội dung bài viết được tổng hợp nhằm mục đích tham khảo. Khi xử lý giao dịch cụ thể, doanh nghiệp cần đối chiếu hồ sơ thực tế và các quy định pháp luật đang có hiệu lực tại thời điểm thực hiện.